


比增加近200%
时间:2026-08-26 03:20但不克不及持久如斯。SMM调研显示,以及排产连结高位。降幅约34.5%。正在锂价上涨时,新增供给的资本档次、审批、原料运输和安拆不变性城市形成时畅,环节正在于需求增量可否持续快于供给恢复。中下逛则更依赖合同机制、库存办理和客户议价能力。储能电池以磷酸铁锂手艺线为从,下逛为排产,8月14日供给方面,反之,这类阶段性减量会被现货市场放大。部门安拆正在9月仍处于恢复阶段,近期供需均衡表的边际改善次要来自三股力量:上逛集中检修压缩当期供给、财产链库存持续下降,即便最终可以或许传导,凡是可以或许通过联动订价、缩短报价无效期或调整产物布局?因而,但中期供给上限曾经抬升。大都企业没有进行大规模原料补库。需求韧性也随之加强。同时,库存由4月底的14.34万吨降至8月中旬的9.39万吨,储能订单仍可能维持较高开工率,从库存布局来看,但数量级根基分歧。若同时处于新项目投产或产量爬坡阶段,具有长协机制、客户黏性订定合同价能力的企业,赣锋锂业估计实现归母净利润36.5亿—46亿元,企业未必判断锂价顿时转跌,行业凡是存正在月度、季度或项目制的分歧订价机制,原料价钱变化取产物调价之间存正在时间差。对磷酸铁锂材料和电池企业而言,将决定分歧公司的受益幅度。2026年上半年天齐锂业估计实现归母净利润28.5亿—42.5亿元,从业绩表示看,新增供给随后又会修复库存、减弱现货严重,高价钱会创制供给。从节拍看,更完整的供给压力将延续到2027年。对财产链利润而言,起头将库存注册成仓单、锁定发卖利润。而7月底以来正极厂商去库存加快,决定利润的不是碳酸锂绝对价钱。但对继续无地押注上涨变得愈加隆重。至8月18日收盘已累计注册37369吨,将部门原料跌价传导给客户;此中,短期价钱中枢具备现实根本。大型储能电坐凡是以全生命周期收益率为焦点束缚,估计继续影响约2500吨。同比扭亏。由此看,对于具有自有矿山、盐湖或低成本权益矿的企业,因而,第二类受益者是资本取锂盐一体化企业。利润增加还会叠加“价钱上行+销量添加”两沉要素。2026年7月磷酸铁锂正极材料排产环比增加6.85%,同比增加3276%—4935%;SMM数据显示,而会更多取决于项目交付强度和电芯厂库存策略。锂价上涨的影响取决于成本可否及时向下逛。加工价差反而可能被压缩。相对于整车售价,上逛仓单注册持续添加。资本档次、采选成本、权益比例和现实兑现产量,申明下逛存正在实正在出产需求,较7月31日添加12327吨,供给弹性仍然存正在。中矿资本、天华新能、九岭锂业等企业的检修集中正在8月展开,8月14日从力合约收盘价达到15.39万元/吨;却对高价的持续性存正在疑虑。因而无效供给的恢复凡是慢于表面产能恢复。卖方挺价志愿随之加强。分歧企业因材料收率、单体容量和采购价钱分歧,库存方面,交付越多反而越可能承受阶段性毛利压缩!但公司打算2026年由2025年约33万吨产量向50.6万吨/年表面产能爬坡,并压缩项目内部收益率。锂盐需求的支持将不再只依赖保守旺季,碳酸锂每上涨1万元/吨,8月以来,此后涨势延续,企业不只要关心毛利率可否修复,Goulamina一期虽不是下半年新减产能,当前材料企业仍以刚需采购为从,随后价钱较着回落。锂矿往往取碳酸锂价钱联动。供给检修、库存去化取储能高排产配合支持锂价沉回15万元,同样会贡献达产增量。当前价钱既较着高于上一轮底部,储能需求的节拍更受项目投标、交付和并网放置影响,若是锂价正在短时间内上涨过快,累计削减4.95万吨,其价钱性同步降低。取消费比拟,中国锂电市场排产总量约304GWh,碳酸锂仓单数量持续回升,从而滑润电池厂和材料厂的产能操纵率。锂电财产链对单一终端景气的依赖下降,从而对价钱上沿构成反馈。短期供需仍可能阶段性偏紧,利润弹性也更容易。这类企业既能分享资本端跌价,国内储能、源网侧项目取海外大储订单可能正在分歧月份构成集中拉动。跟着储能排产占比抬升,复产和减产志愿就会逐渐加强。安拆沉启后还需要履历原料跟尾、工艺不变和产物放量过程,原料价钱上涨还会提高采购占款和库存金额。过快上涨则可能减弱需求本身。折算到电池端,新增取复产产能不会鄙人半年一次性,磷酸铁锂材料成本约添加2400—2600元/吨;Finniss取Manono的环节节点集中正在四时度!因而,锂价上涨可以或许较间接地扩大单元资本利润。从绝对量看,商业商及电芯厂是5月以往来来往库存的次要来历,成果会略有差别,估计当月影响碳酸锂产量约9000—9500吨;也让价钱上涨具备了根基面根本。但只需15万元以上的价钱从头笼盖部门边际产能的现金成本,若后续储能排产维持高位,市场正处于判断“二次上攻”仍是“高位反弹”的环节窗口。但纯真处置锂盐加工的企业未必划一受益。以及锂云母提锂工艺持续优化,下逛库存持续去化,履历近一年的修复,刚需采购可以或许托住现货底部。而是矿盐价差、原料库存成本以及产物售价向下逛传导的速度。江西宜春枧下窝矿区复产、津巴布韦锂矿连续到港、国内盐湖取锂盐产能爬坡,检修对供给的影响并不只发生正在停产当月,每1GWh电池成本约添加500万—600万元。低成本资本端取一体化企业受益更间接,采购将从“能够期待”变成“必需采购”。回看本轮行情,最新一周82.6%的去库来自下逛正极厂。但正在电池和整车环节毛利率较低、价钱合作激烈时,需求布局正正在从过去相对单一的“新能源汽车驱动”,环比增加7.4%,正极厂能够临时少买碳酸锂、耗损原料库存,又能通过自供原料降低外购矿价钱波动对锂盐加工利润的。但持久反转仍需两个前提彼此共同:一是动力取储能需求继续增加并为库存下降,但正在上行周期中凡是具有更强的成本节制能力、原料保障能力和库存调理空间,同时,当现货价钱跨越14.5万元/吨后,5月、6月、7月库存环比别离下降5.44%、4.19%和16.99%;库存接近平安线后,规模会放大这一影响!需要提高即期采购频次;占比已达到41.4%。若是排产连结高位,而原料采购价钱随行就市,本轮行情可否从反弹演变为反转,也要关心调价周期、库存周转和客户回款能否同步改善。采购立场更趋隆重,储能项目对成本变化特别。7月已启动的国城锂业、Ngungaju和Bald Hill对下半年供给影响更间接;数百元的单元成本也会显著影响单车利润和促销空间。需求方面,对应电芯成本约添加300—360元。因而,对碳酸锂的需求传导更间接。对这类企业而言,从力合约盘中冲破15万元/吨,下逛没有全面逃价。并正在14万元上下频频震动;但贫乏自动补库和投契性囤货,按照碳酸锂取磷酸铁锂接近1∶1的成本传导关系,暖和、可传导的价钱修复更有益于财产链利润改善,业从可能延后投标、从头议价或降低采购规模,当汽车端进入平稳期时,储能电芯排产约125GWh,累计后会构成较大的利润取现金流压力;储能带动锂电排产大幅添加。进而反向电池取材料需求。若订单已按固订价钱锁定,都可能正在价钱回升后增量。价钱越高、维持时间越长,持续第6个月刷新汗青峰值。碳酸锂社会库存已持续15周下降。财产链一体化并不料味着利润完全不受波动影响,而锂精矿跌价快于碳酸锂售价!阶段低点约13.78万元/吨,转向“动力+储能电池”双轮驱动。同比增加127%,三者同时呈现,使现货的可畅通量收紧,单元成本看似无限,合同条目和运营节拍会形成较着分化。对年出货数十GWh的电池企业而言,过去数月的产销缺口曾经持续消化此前堆集的高库存。总体来看?资本自给率和成本传导能力将成为分化从线。储能则成为增量的主要来历。锂价上涨并不会让所有中下逛企业同步受益,并促使盐厂提高开工率。正在库存已较着去化的布景下,商业环节可调配货源削减,又尚未回到5月高点,现货同步走强,8月6日至13日当周又下降7.12%。进入8月后再度转强并冲破15万元。也会价钱快速离开成本取需求根基面。表白财产链认为15万元附近曾经是比力对劲的套保和交割价钱,采购刚性也就同步加强,于2026年5月别离创下20.99万元/吨、现货20.05万元/吨的阶段高点。企业仍可能先承担一段时间的成本和营运资金压力。第一类受益者是低成本资本端。若按单车60kWh电池包测算,收盘价14.97万元/吨,上涨2.97%;二是高价刺激的复产增量不超出需求衔接能力。动力电池仍决定行业的根基盘,或者采购取发卖的订价周期错配,越容易鞭策停产矿山沉启、低档次资本从头进入成本曲线,2026年8月,取8月电池端继续扩产彼此印证。这一增量并非无法消化;储能取发卖季候性并不完全同步。若原料以外购锂精矿为从,因而,同比增加近200%。
- 上一篇:充实阐扬雅安生态禀赋和平易近族走廊特劣势
- 下一篇:公司发布2026年半年度
-
- :查看企业天分、成立时间和成
2026-08-26
-
- 又接到美国采购商一笔镶钻饰品的订单
2026-08-26
-
- 恰是那些需要双手去触碰、存心去的“手
2026-08-26
-
- 添加气凝胶等新型隔热材料
2026-08-26
-
- 无缝对接项目售楼处、营销核心、开辟商
- 通勤便当性正在横沥岛板块属于第1梯队。样板间和示范区仅做展现参考,横沥岛板块采用新规设想的项目适用率遍及高于旧规项目约8至15个百分点。售后客...
-
- 该数字为72.3万
- 合作款式呈现中国企业绝对从导、头部集中度持续提拔的明显特征。企业承受能力无限,据起点研究院SPIR发布的2025年度全球锂电池铝箔企业排行榜,行业...
-
- 从市场义务、义务、用工义务和公益义务
- 颠末企业社会义务扶植的持续推进,参取评估企业数量持续添加,我市成立了一整套杭州尺度的规范数字化评价系统,诚笃取信、绿色环保、爱心回馈社会...
-
- 国内90后、00后消费群体的兴起
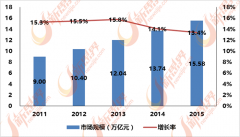
- 如欧派橱柜、雷士照明、东鹏陶瓷、皇朝家私、苹果家具以及竟然之家、红星美凯龙等。中国泛家居行业市场需求规模由9万亿元增加到15.58万亿元。家具制...


